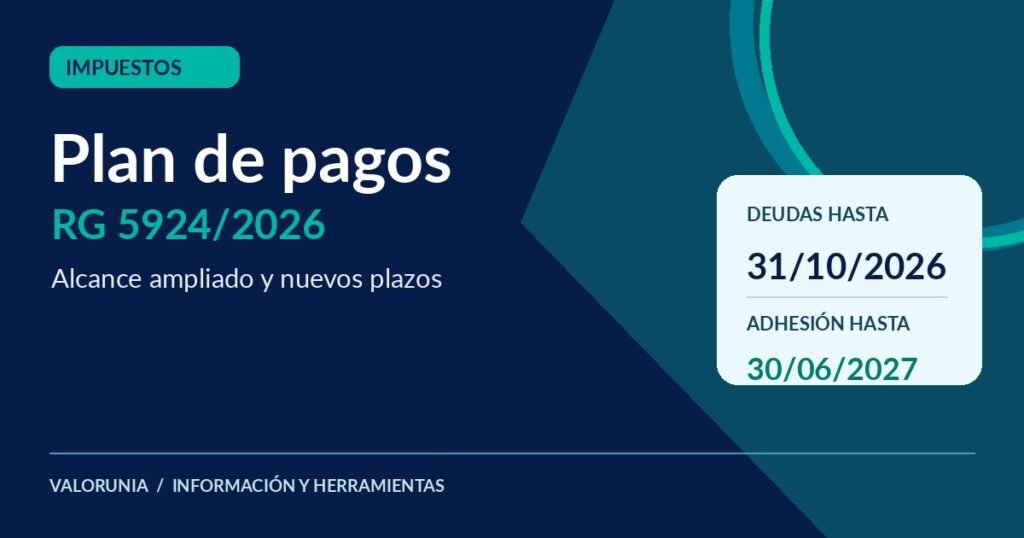
ARCA amplió el régimen especial de facilidades de pago para MiPyMEs, pequeños contribuyentes y entidades sin fines de lucro. La Resolución General 5924/2026 no reemplaza íntegramente a la RG 5875/2026: modifica el corte de deuda y el plazo para adherirse. Las condiciones de cuotas, interés y exclusiones continúan sujetas al régimen original y sus modificaciones.
La ampliación permite considerar obligaciones vencidas y multas aplicadas hasta el 31 de octubre de 2026. La adhesión estará disponible hasta el 30 de junio de 2027. Las obligaciones adicionales, correspondientes al período julio-octubre, podrán incorporarse en Mis Facilidades desde el 16 de noviembre de 2026.
Qué cambió entre las RG 5875, 5920 y 5924
| Aspecto | RG 5875 original | RG 5920 | RG 5924 vigente |
|---|---|---|---|
| Vencimiento máximo de obligaciones | 30/06/2026 | 30/06/2026 | 31/10/2026 |
| Último día de adhesión | 30/10/2026 | 30/12/2026 | 30/06/2027 |
| Tipo de medida | Régimen original | Prórroga de adhesión | Prórroga y ampliación de deuda |
| Nuevas obligaciones julio-octubre 2026 | No | No | Desde 16/11/2026 |
La RG 5924 amplía el alcance temporal, pero no es una moratoria con quita general de intereses ni de multas. La deuda debe consolidarse de acuerdo con los cálculos del sistema de ARCA.
Quiénes pueden adherir
- Micro, pequeñas y medianas empresas de los tramos 1 y 2 con Certificado MiPyME vigente y la caracterización registral requerida.
- Pequeños contribuyentes que tengan la caracterización 547 – Pequeño Contribuyente prevista por ARCA. No alcanza con presumir que todo monotributista ingresa automáticamente.
- Determinadas entidades sin fines de lucro que figuren ante ARCA bajo las formas jurídicas admitidas, como asociaciones, fundaciones, cooperativas y mutuales.
Cuántas cuotas y cuánto hay que anticipar
| Contribuyente | Deudas impositivas, aduaneras y seguridad social | Retenciones / percepciones impositivas | Pago a cuenta |
|---|---|---|---|
| Micro y pequeñas empresas, pequeños contribuyentes y entidades sin fines de lucro | Hasta 18 cuotas | Hasta 9 cuotas | 5% |
| Medianas empresas, tramos 1 y 2 | Hasta 15 cuotas | Hasta 7 cuotas | 10% |
Las cuotas son mensuales, iguales y consecutivas. El pago a cuenta se calcula sobre la deuda consolidada. Tanto la cuota como el anticipo deben ser de al menos $50.000. ARCA informa una tasa de financiación del 2,75% mensual para este régimen. Las condiciones se verifican al adherir y el sistema realiza el cálculo definitivo.
Ejemplo: cuánto costaría financiar una deuda consolidada de $2.000.000
Supongamos una microempresa con una deuda impositiva elegible de $2.000.000 ya consolidada, que opta por 18 cuotas y reúne los requisitos del régimen. Para aislar el costo financiero, el ejemplo considera que el importe ya incluye los accesorios pertinentes, sin deuda adicional posterior al cálculo.
| Concepto | Ejemplo aproximado |
|---|---|
| Deuda consolidada | $ 2.000.000,00 |
| Pago a cuenta (5%) | $ 100.000,00 |
| Saldo a financiar | $ 1.900.000,00 |
| Tasa mensual supuesta en el régimen | 2,75% |
| Cantidad de cuotas | 18 |
| Cuota teórica mensual | $ 135.243,19 |
| Total de 18 cuotas | $ 2.434.377,40 |
| Total pagado con anticipo | $ 2.534.377,40 |
| Costo de financiación respecto del capital financiado | $ 534.377,40 |
Se aplicó la fórmula financiera de una cuota fija sobre el saldo financiado. No es un cálculo del importe definitivo del plan: el sistema puede diferir por fecha de consolidación, composición de deuda, redondeos y condiciones particulares. Las obligaciones con retenciones y percepciones tienen un máximo de cuotas distinto.
Qué obligaciones quedan excluidas
Antes de simular el plan conviene revisar las exclusiones del artículo 3.º de la RG 5875/2026. Entre las más relevantes están:
- Cuotas de planes de facilidades vigentes. No se pueden incorporar simplemente como una nueva deuda de este régimen.
- Obligaciones incluidas en planes de este mismo régimen que hayan caducado, según las condiciones de la norma.
- Anticipos y pagos a cuenta, con las salvedades específicas sobre determinados intereses.
- Cuotas de ART y Seguro Colectivo de Vida Obligatorio; aportes y contribuciones de obras sociales, salvo la excepción normativa aplicable al Monotributo.
- Determinados conceptos previsionales y modalidades especiales, y el IVA de determinados servicios del exterior o digitales.
La lista anterior no es exhaustiva. Por ejemplo, la norma contempla una excepción para los aportes personales de trabajadores en relación de dependencia dentro de su regulación de retenciones y percepciones previsionales. Por eso conviene revisar el concepto exacto y no excluir todas las obligaciones previsionales de forma indiscriminada.
Cómo se solicita en Mis Facilidades
- Revisar la caracterización del contribuyente y, si corresponde, la vigencia del Certificado MiPyME.
- Identificar las obligaciones vencidas hasta el 31/10/2026, separando expresamente las exclusiones.
- Ingresar con Clave Fiscal en Mis Facilidades y elegir el régimen especial correspondiente.
- Controlar capital, intereses resarcitorios y punitorios, multas, pago a cuenta y cuotas informados por ARCA.
- Cancelar el pago a cuenta. La fecha de ese pago es la consolidación de la deuda y genera la presentación del plan.
- Seguir los vencimientos mensuales y los débitos bancarios: las cuotas vencen, en general, el día 16; existe un segundo intento el 26.
Qué puede provocar la caducidad
La normativa contempla, entre otros supuestos, dos cuotas impagas, consecutivas o alternadas, con el plazo de 60 días corridos contado desde el vencimiento de la segunda, o una cuota impaga luego del plazo correspondiente al vencimiento de la última cuota. La caducidad tiene consecuencias sobre la deuda remanente. Por ello, no basta con mirar solo cuántas cuotas quedan pendientes.
La decisión económica: tres controles antes de adherir
- Costo total: comparar anticipo + cuotas + accesorios, no solamente la cuota mensual.
- Flujo de fondos: comprobar que la empresa pueda sostener los débitos durante todos los meses.
- Elegibilidad: verificar que ninguna de las obligaciones seleccionadas esté excluida.
En síntesis: el principal beneficio de la RG 5924 es la ampliación del período regularizable y del tiempo para solicitar el régimen. La elección de un plan debe hacerse con la deuda efectivamente elegible y la proyección de caja de cada contribuyente.
Fuentes oficiales
- Boletín Oficial — RG 5924/2026
- ARCA — Texto consolidado de la RG 5875/2026
- ARCA — Características del plan
Información revisada el 16/11/2026. Ejemplo matemático propio; no constituye una liquidación de ARCA ni asesoramiento individual.