Cuota periódica constante, con intereses decrecientes y amortización creciente. Calculá una cuota o estimá el monto de un préstamo a partir de una cuota de referencia, elegí una tasa y descargá el detalle de cada período.
Privacidad: esta calculadora realiza las operaciones en tu navegador. Los importes ingresados no se envían al servidor de Valorunia.
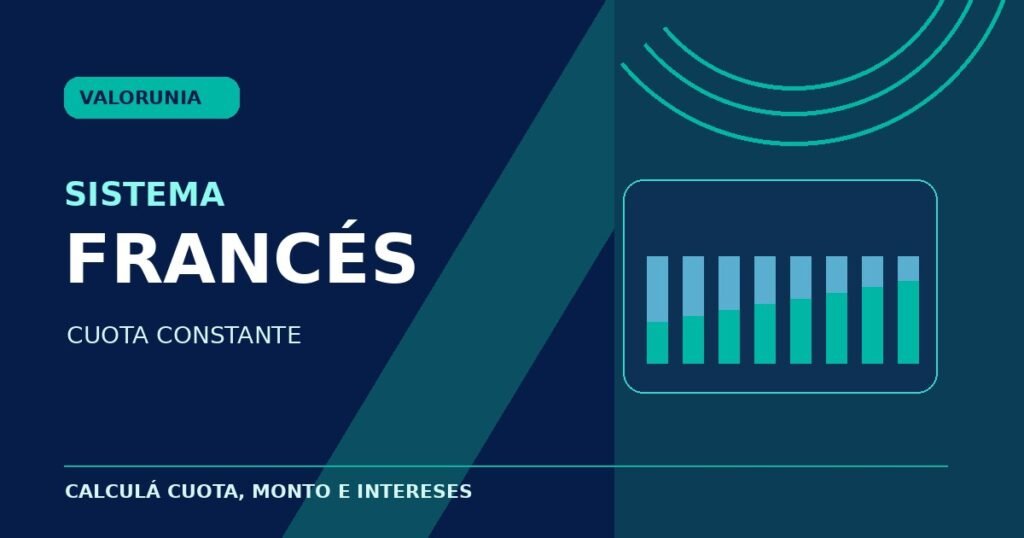
Cuota periódica constante, con intereses decrecientes y amortización creciente.
Resultado de tu simulación
Cuadro de amortización
Deslizá la tabla hacia los lados para ver todas las columnas.
| Cuota | Saldo inicial | Interés | Amortización | Pago total | Saldo final |
|---|
Cómo funciona el sistema francés
En un préstamo de cuotas vencidas y tasa fija, el pago total de cada período es aproximadamente constante. Al principio se paga más interés y menos capital; después sucede lo contrario. La cuota teórica se obtiene mediante capital × tasa periódica ÷ [1 − (1 + tasa periódica)−n]. Con tasa cero, la cuota es capital ÷ cantidad de períodos.
Cómo calcular el monto financiable
Cuando ingresás una cuota mensual objetivo, la calculadora obtiene el valor actual de una anualidad: cuota × [1 − (1 + i)−n] ÷ i, usando la tasa periódica i. Así estimás el capital que corresponde a esa cuota bajo estos supuestos.
Ejemplo y lectura del cuadro
Podés probar un préstamo de $1.200.000, 12 meses y TNA del 36 %. La cuota mensual se mantiene prácticamente igual; la amortización aumenta y los intereses bajan sobre el capital adeudado. La última cuota puede diferir unos centavos por redondeo.
Tasas y supuestos
La herramienta acepta TNA, TEA o TEM con frecuencia mensual. Convierte TNA a tasa mensual dividiéndola entre 12 y TEA mediante la raíz duodécima. No considera cambios de tasa, períodos irregulares ni pagos anticipados. El redondeo monetario se realiza a centavos, con ajuste del último pago para saldar el capital.
Fuentes y metodología
Para ampliar los fundamentos consultá el material de Matemática Financiera del INET y las funciones financieras de Microsoft. La aplicación utiliza fórmulas matemáticas propias y los ejemplos son ilustrativos, no condiciones crediticias vigentes.
¿Querés comparar los sistemas? Revisá las otras calculadoras de Herramientas gratuitas para evaluar cómo cambian los pagos y los intereses.